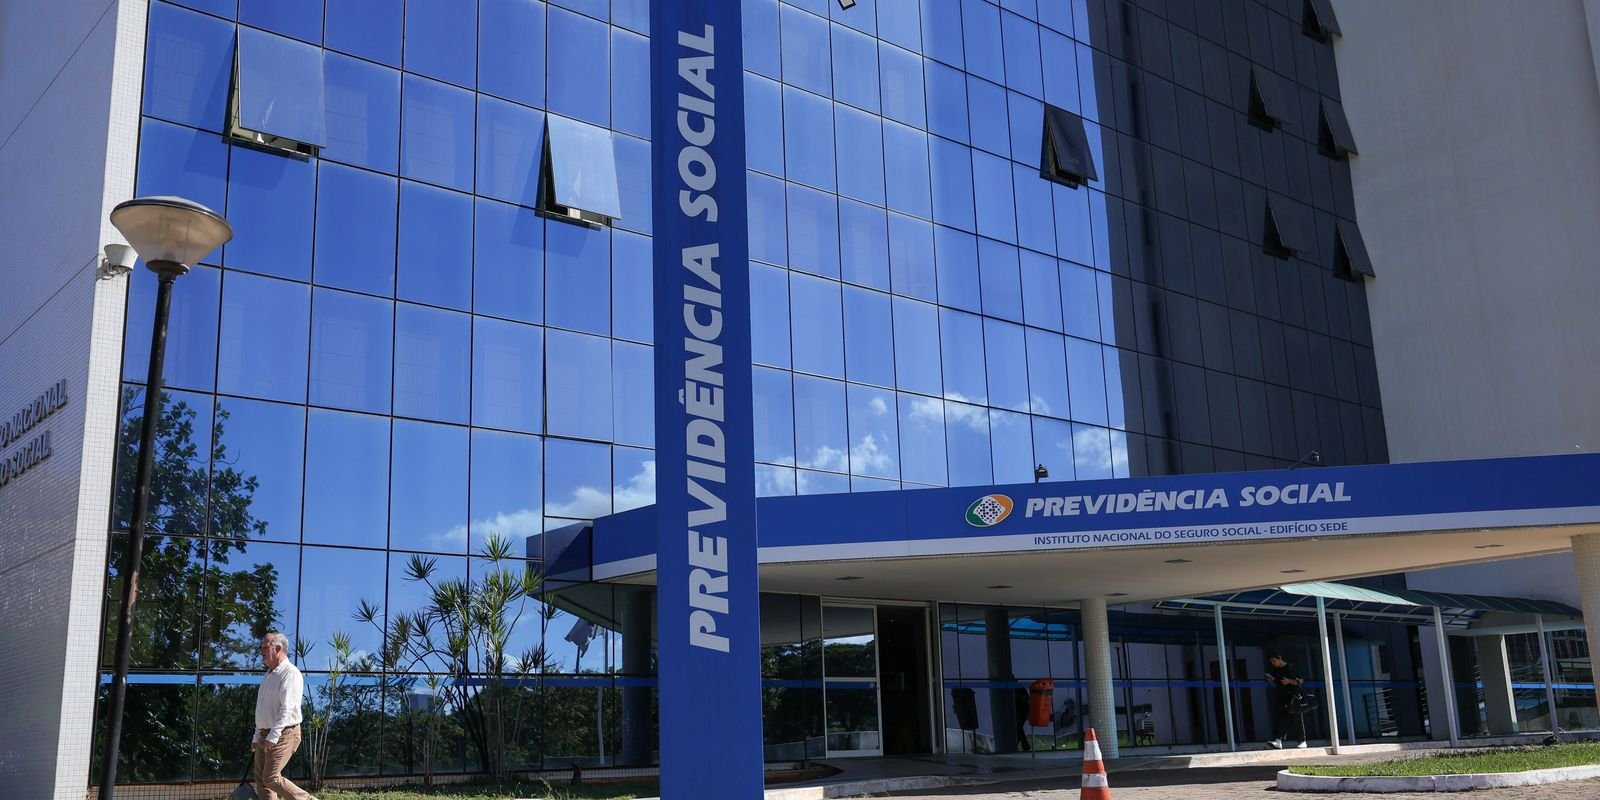
O Instituto Nacional do Seguro Social (INSS) implementou uma mudança significativa que restaura o acesso ao crédito consignado para aposentados e pensionistas que não possuem registro de biometria facial nas bases de dados do governo federal. Essa parcela de beneficiários, que antes encontrava impedimentos, agora pode autorizar a contratação de empréstimos diretamente pelo aplicativo Meu INSS, utilizando informações bancárias como mecanismo de validação. A alteração, oficializada por meio da Instrução Normativa 213, publicada em 19 de outubro, representa um esforço para ampliar a inclusão financeira, garantindo que nenhum beneficiário seja excluído por questões de registro biométrico. A medida visa balancear a necessidade de acesso ao crédito com a manutenção de um rigoroso sistema de segurança e prevenção a fraudes, introduzindo novos requisitos para assegurar a integridade das operações e a proteção dos segurados do sistema previdenciário brasileiro.
Acesso Ampliado e Novas Diretrizes
Retomada da Contratação Sem Biometria Facial
A recente decisão do INSS de reintegrar aposentados e pensionistas sem registro biométrico facial ao rol de elegíveis para o crédito consignado é um marco nas políticas de concessão de empréstimos. A biometria facial, introduzida em agosto do ano passado, surgiu como uma ferramenta de segurança para combater a crescente onda de fraudes e escândalos que abalaram o sistema previdenciário. Embora a tecnologia continue a ser um requisito para aqueles que já possuem suas imagens cadastradas em bases oficiais, como a Carteira Nacional de Habilitação (CNH) e a Justiça Eleitoral, sua obrigatoriedade para todos impedia uma fatia considerável de beneficiários de acessar o crédito, devido à ausência desses registros específicos.
A Instrução Normativa 213, portanto, surge como uma resposta direta à necessidade de adaptar as regras para a realidade de milhões de brasileiros. Agora, a autorização para a contratação do empréstimo é simplificada para esse grupo, que pode proceder com a validação da operação diretamente no aplicativo Meu INSS, utilizando dados bancários como forma de autenticação. Essa flexibilização não apenas desburocratiza o processo, mas também promove a inclusão financeira para quem estava à margem do sistema, reiterando o compromisso do INSS com a adaptabilidade de suas normas. O objetivo é assegurar que o acesso ao crédito consignado seja tão abrangente quanto seguro, proporcionando um caminho alternativo e viável para quem busca essa modalidade de financiamento.
Medidas de Segurança Reforçadas e Rastreabilidade
Requisitos para Contratação, Portabilidade e Prevenção de Fraudes
Mesmo com a flexibilização do requisito de biometria facial para um segmento dos beneficiários, o INSS enfatiza que a Instrução Normativa 213 estabelece uma série de requisitos rigorosos para fortalecer a prevenção contra fraudes e assegurar a transparência nas operações de crédito consignado. Uma das principais inovações reside nos procedimentos para contratação e portabilidade. Para a transferência de um contrato de dívida de um banco para outro, o segurado deve, obrigatoriamente, assinar um termo de autorização específico dentro do aplicativo Meu INSS. Essa medida é crucial para reforçar a necessidade de consentimento expresso e inequívoco do titular, garantindo que a portabilidade ocorra com total conhecimento do beneficiário.
Outro ponto fundamental é que, após a autorização inicial do titular para qualquer operação de empréstimo consignado, a instituição financeira responsável terá um prazo máximo de 20 dias para confirmar a transação junto ao INSS. A não confirmação dentro desse período resultará no cancelamento automático da operação, servindo como uma salvaguarda contra transações incompletas ou não autorizadas. Adicionalmente, o desconto no benefício do segurado só poderá ser efetivado após o banco remeter toda a documentação exigida ao INSS, que inclui o contrato formal, a autorização explícita do desconto e informações detalhadas sobre o valor do empréstimo, número de parcelas, taxas de juros aplicadas e a identificação clara da instituição financeira envolvida. Um requisito de segurança vital estabelecido é a proibição de que a autorização do desconto seja realizada por telefone ou comprovada por gravação de voz, eliminando brechas anteriormente exploradas em esquemas fraudulentos, reforçando a proteção dos beneficiários.
Transparência Financeira e Rastreamento de Valores
Em um esforço contínuo para aprimorar a transparência e coibir práticas ilícitas, o INSS impôs às instituições financeiras a obrigação de informar, em até sete dias úteis, todos os dados referentes ao depósito do empréstimo na conta do beneficiário. Essa medida representa um avanço estratégico, pois permite ao instituto realizar um cruzamento preciso de dados entre o contrato de empréstimo registrado no benefício do segurado e o efetivo recebimento do dinheiro. Com essas informações detalhadas, o INSS ganha uma ferramenta poderosa para identificar rapidamente quaisquer operações que possam ser fraudulentas ou que não correspondam à realidade do contrato original, agindo de forma preventiva e corretiva.
A capacidade de rastrear o dinheiro desde a sua liberação pela instituição financeira até o seu crédito na conta do aposentado ou pensionista adiciona uma camada robusta de segurança ao sistema. Esse mecanismo não apenas protege o beneficiário contra possíveis desvios de valores ou saques indevidos, mas também atribui maior responsabilidade às instituições financeiras, que devem manter um fluxo de informação claro e em conformidade com as exigências regulatórias. Essas ações conjuntas, que combinam a flexibilização do acesso ao crédito com um conjunto rigoroso de regras de validação e rastreamento, demonstram a intenção clara do INSS de fortalecer a segurança do crédito consignado para todas as partes envolvidas, minimizando riscos e promovendo um ambiente mais seguro e confiável para os milhões de beneficiários do sistema previdenciário brasileiro.
Impacto Social e Financeiro e Futuras Perspectivas
A revisão das regras para o empréstimo consignado, conforme delineado na Instrução Normativa 213 do INSS, representa um avanço significativo na busca por um equilíbrio entre a inclusão social e a segurança indispensável do sistema financeiro. Ao reabrir a possibilidade de acesso ao crédito para aposentados e pensionistas sem biometria facial, o instituto não apenas atende a uma demanda social latente, mas também oferece uma alternativa vital para a gestão financeira de muitas famílias brasileiras. Paralelamente, a implementação de requisitos mais estritos para a confirmação de operações, a portabilidade e a exigência de um rastreamento detalhado dos depósitos reforça o compromisso inabalável do INSS com a proteção de seus beneficiários contra fraudes e abusos. Esta nova abordagem visa criar um ambiente mais equitativo e transparente, onde o acesso ao crédito é facilitado, mas sempre sob um escrutínio rigoroso para salvaguardar os interesses dos segurados. É pertinente notar, contudo, que outras modalidades de crédito, como o Meu INSS Vale+, permanecem suspensas, indicando que as análises e ajustes nas políticas de crédito são contínuos e focados na otimização da segurança e na relevância para o público assistido, garantindo a constante evolução do sistema.